
Firma rośnie, a zysk znika
Przychód rośnie z roku na rok. Zamówień jest więcej, hala pracuje pełną parą, zatrudnienie się zwiększyło. A zysk stoi w miejscu albo po cichu spada.
To jedna z najczęstszych sytuacji, jakie widuję w firmach produkcyjnych i usługowych. I prawie zawsze właściciel szuka przyczyny w niewłaściwym miejscu — w kosztach ogólnych, w cenach materiałów, w wydajności. A odpowiedź siedzi poziom niżej: nie wszyscy klienci i nie wszystkie produkty zarabiają tyle samo.
Niektóre zarabiają bardzo dobrze. Niektóre ledwo wychodzą na zero. A niektóre realnie dokładają do interesu — mimo że generują przychód i wyglądają na sukces.
Wolisz posłuchać?
Ten sam temat omawiam w podcaście Profit Drive, w odcinku „Firma rośnie, a zysk znika. Gdzie naprawdę uciekają pieniądze?” — te same dwa przykłady i ta sama metoda liczenia. Posłuchaj odcinka →
Spis treści
- Wynik całej firmy to średnia, która ukrywa prawdę
- Największy to nie to samo co najbardziej opłacalny
- Przykład: dwaj klienci tej samej firmy
- Ten sam mechanizm działa na produktach
- „Ale ten klient to nasza wizytówka”
- Jak to policzyć bez systemu, krok po kroku
- Dlaczego ten problem tak długo pozostaje niewidoczny
- Cztery rzeczy, od których możesz zacząć dziś
- Podsumowanie
Wynik całej firmy to średnia, która ukrywa prawdę
Rachunek wyników pokazuje na koniec jedną liczbę: ile firma zarobiła w sumie. To wygodne, bo mieści się w jednym zdaniu. I mylące, bo to jest średnia.
Średnia z bardzo różnych historii. Firma prawie nigdy nie zarabia równomiernie na wszystkim, co robi. Za jedną liczbą „marża 20%” mogą kryć się klienci z marżą 40% i klienci z marżą 2%, obsługiwani przez ten sam zespół, na tych samych maszynach.
W wielu firmach powtarza się podobny wzorzec: mniejszość klientów odpowiada za większość realnego zysku. Reszta albo ledwo się opłaca, albo jest w praktyce dotowana przez tę najbardziej rentowną grupę.
To nie jest reguła matematyczna i nie zawsze wychodzi tak samo. Ale jako punkt wyjścia do sprawdzenia — sprawdza się zaskakująco często.
Największy to nie to samo co najbardziej opłacalny
Największy klient wygląda jak najcenniejszy. Generuje najwięcej przychodu, jest priorytetem w grafiku produkcji, rozmawia się z nim najczęściej, a jego nazwa pada na spotkaniach zarządu.
Tylko że rozmiar zamówień i opłacalność to dwie różne rzeczy. Duzi klienci mają większą siłę negocjacyjną i zwykle z niej korzystają:
- negocjują niższe ceny i wyższe rabaty
- oczekują krótszych terminów realizacji
- wymuszają zmiany w planie produkcji — a to oznacza przezbrojenia maszyn, nadgodziny i przestoje na mniejszych seriach dla innych zamówień
Każda z tych rzeczy kosztuje. Problem w tym, że te koszty prawie nigdy nie wracają do konkretnego klienta. Znikają we wspólnej puli kosztów, gdzie rozkładają się równo na wszystkich — także na tych klientów, którzy ich nie wygenerowali.
Przykład: dwaj klienci tej samej firmy
Weźmy firmę z przychodem 20 milionów złotych i realnym zyskiem netto na poziomie 3%. Zobaczmy, co dzieje się w środku tej liczby.
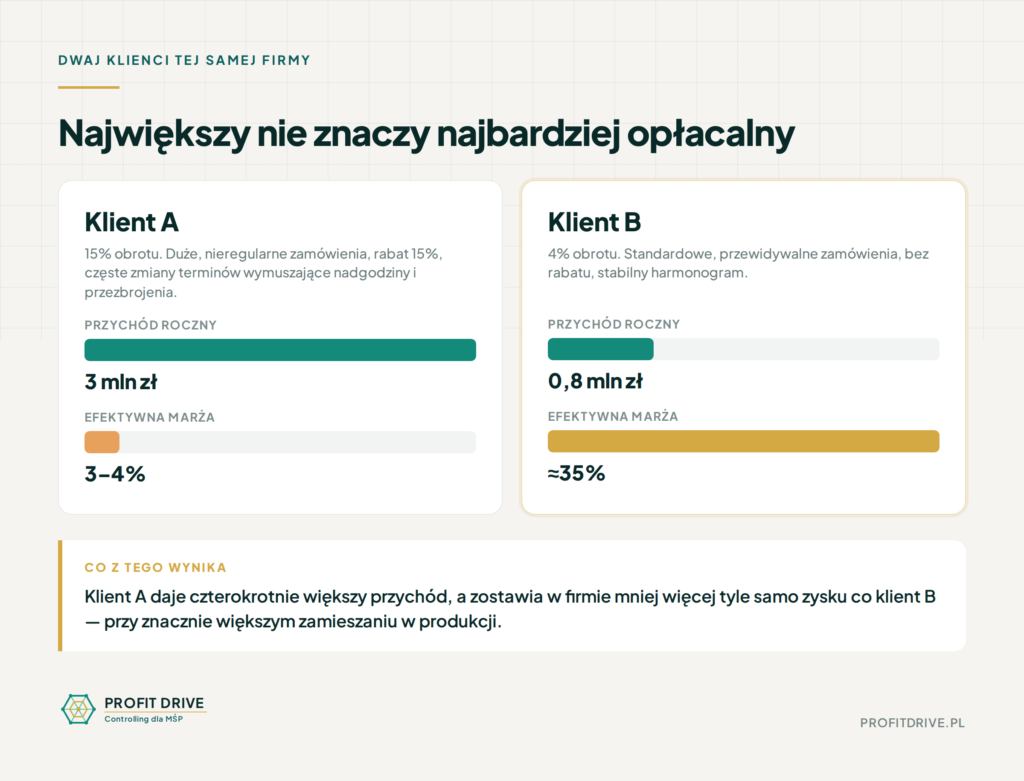
Klient A. Przychód roczny 3 mln zł — 15% całego obrotu. Duże, nieregularne zamówienia. Rabat 15%, wynegocjowany kiedyś „żeby złapać kontrakt”. Częste zmiany terminów, które wymuszają nadgodziny i przezbrojenia.
Po doliczeniu realnego kosztu obsługi — nie tylko materiałów, ale też dodatkowej pracy i przestojów — efektywna marża spada z typowych 35% do 3–4%.
Klient B. Przychód roczny 800 tys. zł — 4% obrotu. Standardowe, przewidywalne zamówienia. Bez rabatu, stabilny harmonogram. Marża zostaje blisko standardowej: około 35%.
Klient A generuje niemal czterokrotnie więcej przychodu niż klient B. Realnie zostawia w firmie mniej więcej tyle samo zysku — a w gorszym roku mniej.
Patrząc na wielkość zamówień, właściciel widzi w kliencie A swojego najlepszego partnera. Licząc rentowność, widzi kogoś, kto ledwo się opłaca i przy okazji dezorganizuje produkcję dla wszystkich pozostałych.
Nie wiesz, którzy klienci naprawdę zarabiają w Twojej firmie? Umów bezpłatną konsultację 30 minut — pokażę, jak policzyć rentowność klienta na Twoich danych, bez wdrażania żadnego systemu. Umów konsultację →
Ten sam mechanizm działa na produktach
Dokładnie to samo dzieje się poziom niżej — na produkcie albo linii produktowej. Ta sama firma:
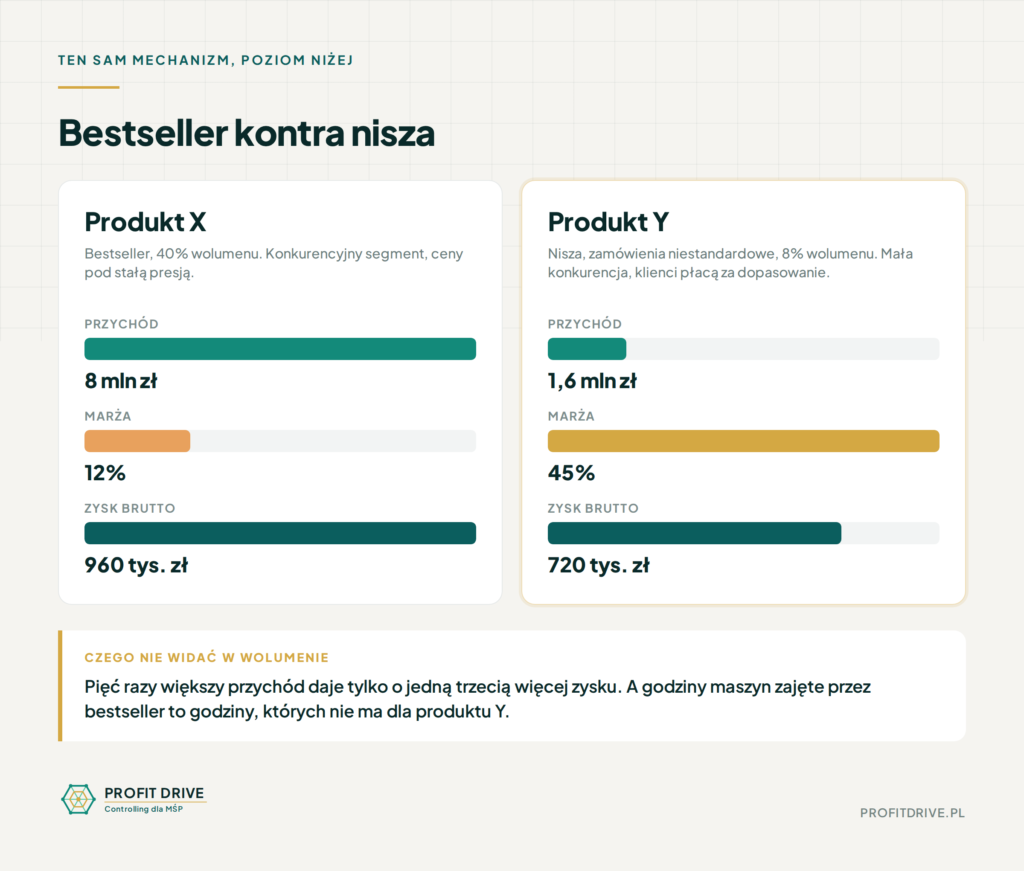
Produkt X — bestseller, 40% całego wolumenu. Bardzo popularny, ale w konkurencyjnym segmencie, ceny pod stałą presją. Przychód 8 mln zł, marża 12%, zysk brutto 960 tys. zł.
Produkt Y — nisza, zamówienia niestandardowe, 8% wolumenu. Mała konkurencja, klienci płacą więcej za dopasowanie. Przychód 1,6 mln zł, marża 45%, zysk brutto 720 tys. zł.
Produkt X generuje pięć razy więcej przychodu niż produkt Y — ale tylko o jedną trzecią więcej zysku brutto.
I tu dochodzi drugi wymiar, o którym łatwo zapomnieć: moce produkcyjne. Jeśli bestseller zajmuje nieproporcjonalnie dużo godzin maszyn i ludzi, to są to godziny, których nie można poświęcić na produkt Y — czyli na coś, co przy tym samym nakładzie daje niemal czterokrotnie wyższą marżę.
To nie znaczy, że trzeba przestać robić bestseller. Często to właśnie on daje skalę, obłożenie i stabilność. Ale warto wiedzieć, że to, czego jest najwięcej na hali, nie zawsze jest tym, co najbardziej zarabia.
„Ale ten klient to nasza wizytówka”
Tu pojawia się kontrargument, który słyszę za każdym razem — i który bywa całkowicie słuszny.
Część klientów i produktów jest mniej rentowna z dobrego powodu. Duży, rozpoznawalny klient bywa referencją, która otwiera drzwi do kolejnych kontraktów. Nowy segment rynku bywa na starcie nieopłacalny, zanim firma się w nim rozwinie i zbuduje skalę.
To są uzasadnione powody. Pod jednym warunkiem: że to świadoma decyzja.
Różnica między strategią a przypadkiem jest prosta. Czy ktoś usiadł, policzył, ile realnie kosztuje utrzymywanie tego klienta, i uznał, że warto — czy po prostu nikt nigdy tego nie sprawdził.
Jeśli wiesz, że klient A dowozi 3–4% marży, ale otwiera dostęp do całej branży, to jest decyzja biznesowa. Jeśli nie wiedziałeś, że to w ogóle jest 3–4% — to nie była decyzja. To był przypadek, który trwa.
Jak to policzyć bez systemu, krok po kroku
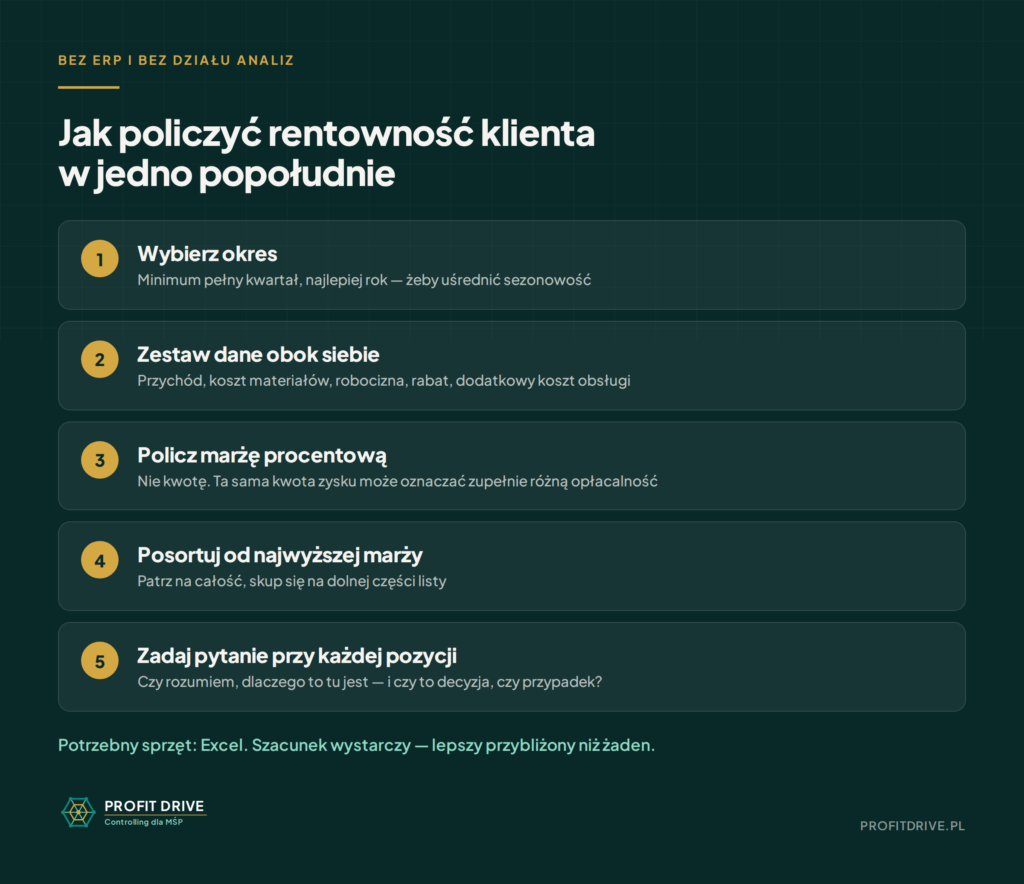
Nie potrzebujesz ERP ani działu analiz. Wystarczy Excel i jedno popołudnie.
1. Wybierz okres. Minimum pełny kwartał, najlepiej rok — żeby uśrednić sezonowość i jednorazowe wyskoki.
2. Zestaw dane obok siebie. Dla każdego większego klienta lub produktu: przychód, koszt materiałów, robocizna bezpośrednia, udzielony rabat, szacunkowy dodatkowy koszt obsługi — nadgodziny, przezbrojenia, reklamacje. Szacunek wystarczy; lepszy przybliżony niż żaden.
3. Policz marżę procentową, nie kwotę. To kluczowy krok. Dwóch klientów może dawać tę samą kwotę zysku przy zupełnie różnej opłacalności — i tylko procent to pokaże.
4. Posortuj listę od najwyższej marży do najniższej. Patrz na całość, ale skup się na dolnej części.
5. Przy każdej pozycji na dole zadaj jedno pytanie: czy rozumiem, dlaczego to tu jest — i czy to świadoma decyzja, czy przypadek?
Potem warto zrobić jeszcze jedno przejście: posortować tę samą listę według przychodu i sprawdzić, jaką marżę dają najwięksi. Ta lista staje się kolejnością optymalizacji — mówi, gdzie poprawa procesu da największy efekt w złotówkach.
Dlaczego ten problem tak długo pozostaje niewidoczny
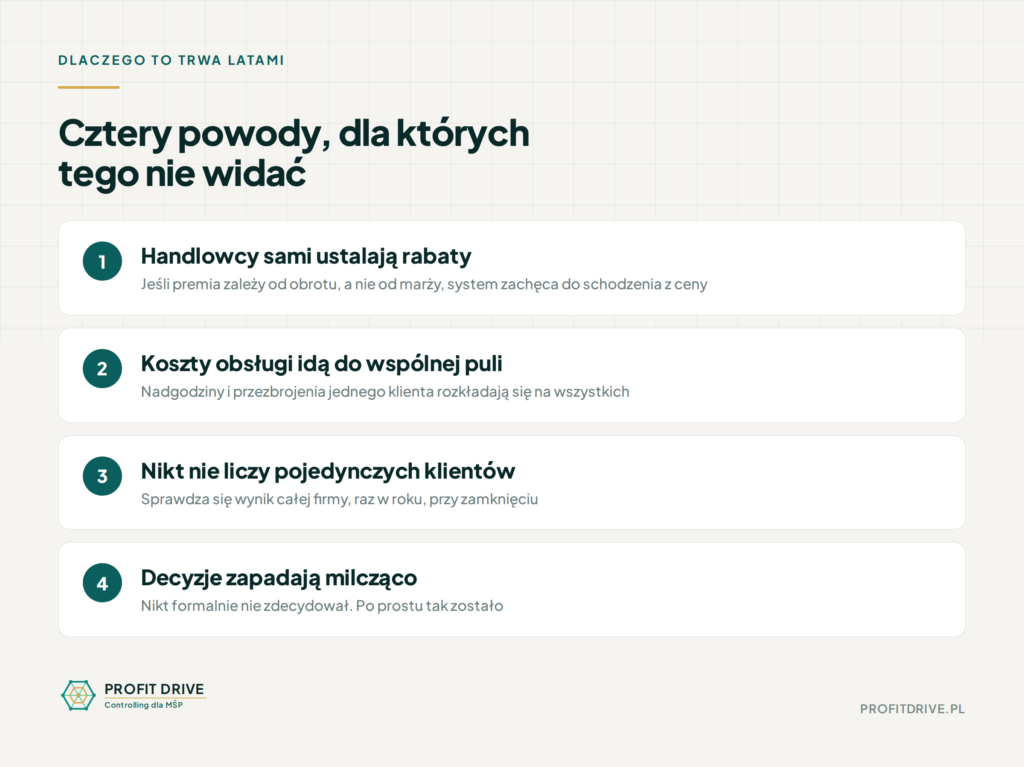
Cztery mechanizmy, które sprawiają, że to trwa latami:
Handlowcy sami ustalają rabaty, żeby złapać zlecenie — często bez informacji, jak konkretny rabat wpływa na marżę. Jeśli premia zależy od obrotu, a nie od marży, system wręcz zachęca do schodzenia z ceny.
Koszty obsługi trafiają do wspólnej puli. Nadgodziny, przezbrojenia i reklamacje wygenerowane przez jednego klienta rozkładają się na wszystkich.
Nikt nie liczy rentowności pojedynczych klientów ani produktów. Sprawdza się wynik całej firmy, raz w roku, przy okazji zamknięcia.
Decyzje zapadają milcząco. Nikt formalnie nie zdecydował, że utrzymujemy nierentownego klienta. Po prostu tak zostało i nikt tego nie zakwestionował.
Cztery rzeczy, od których możesz zacząć dziś
Wypisz 10 największych klientów i przy każdym zanotuj dwie rzeczy: jaki dostaje rabat i jak często wymusza zmiany w planie produkcji.
Policz dla nich realną marżę — przychód minus rabat minus dodatkowy koszt obsługi. Nie sam przychód.
Zrób ten sam rachunek dla 2–3 głównych produktów albo linii produktowych. Mechanizm działa na obu poziomach.
Zadaj sobie jedno pytanie: czy największy klient jest jednocześnie najbardziej rentowny? Jeśli to dwie różne nazwy — masz odpowiedź, gdzie szukać dalej.
Podsumowanie
Cztery rzeczy warte zapamiętania:
Wynik całej firmy to średnia, która ukrywa bardzo różne historie poszczególnych klientów i produktów.
Największy klient nie zawsze jest najbardziej opłacalny — czasem jest dokładnie odwrotnie. Ten sam mechanizm działa na poziomie produktów.
Mniej rentowny klient bywa uzasadniony strategicznie, pod warunkiem że to świadoma decyzja, a nie przypadek.
Rentowność klienta i produktu da się policzyć w Excelu, w jedno popołudnie, bez żadnego systemu.
Najtrudniejsze w tym wszystkim nie jest liczenie. Najtrudniejsze jest zobaczyć, że klient, którego nazwa najczęściej pada na spotkaniach, może być tym, który zarabia najmniej.
Chcesz wiedzieć, którzy klienci naprawdę zarabiają w Twojej firmie?
Zajmuję się wdrażaniem controllingu finansowego w firmach MŚP — bez zatrudniania etatowego CFO. Zaczynamy od bezpłatnej konsultacji 30 minut, na której przechodzimy przez Twoje liczby i ustalamy, od czego zacząć.