
Ile naprawdę zarabia Twoja firma?
Prawie każdy właściciel firmy wie, czy idzie dobrze, czy idzie źle. Zdecydowanie mniej osób potrafi powiedzieć, ile to dokładnie znaczy w złotówkach — i ile z tego zostaje realnie na samym końcu, po wszystkich kosztach.
To nie jest zarzut. Przychód zna się na pamięć, bo widać go co miesiąc. Zysk netto trzeba policzyć, a to już wymaga przejścia przez kilka warstw, których nikt właścicielowi nie pokazuje wprost.
Efekt jest taki, że duża, zapracowana firma potrafi zarabiać mniej niż mniejsza, ale lepiej poukładana. I dopóki patrzysz tylko na przychód, nie masz jak tego zauważyć.
Wolisz posłuchać?
Ten sam temat omawiam w podcaście Profit Drive, w odcinku „Ile naprawdę zarabia Twoja firma?” — 5 minut, te same cztery warstwy i ten sam przykład z liczbami. Posłuchaj odcinka →
Spis treści
Dużo się dzieje to nie to samo co dobrze zarabiamy
Są trzy sygnały, które właściciele najczęściej biorą za dowód, że firma dobrze zarabia: dużo zleceń, pełny grafik i rosnące przychody.
Wszystkie trzy mówią to samo: jest ruch. Żaden z nich nie mówi, ile z tego ruchu zostaje.
To istotna różnica, bo ruch i rentowność potrafią iść w przeciwne strony. Firma może mieć rekordowy kwartał pod względem liczby zamówień i jednocześnie zarobić na nich mniej niż rok wcześniej — bo wzrosły koszty materiału, bo doszedł nowy leasing, bo obsługa tych zamówień pochłonęła więcej godzin.
Obrót to nie zysk. Zajętość to nie rentowność.
Cztery warstwy zarabiania
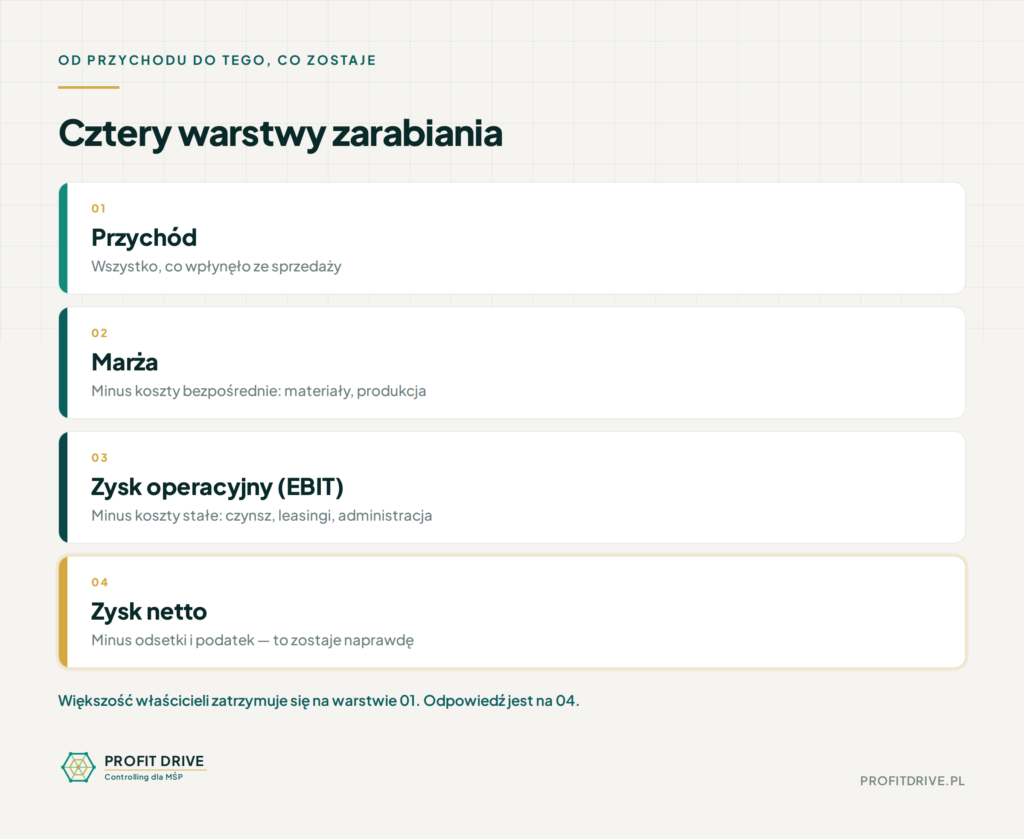
Żeby odpowiedzieć na pytanie „ile firma zarabia”, trzeba zejść przez cztery warstwy — jedna pod drugą. Każda kolejna zabiera coś z poprzedniej.
Przychód — wszystko, co wpłynęło ze sprzedaży i ze zleceń. Liczba, którą każdy właściciel zna najlepiej i którą najczęściej myli się z zyskiem.
Marża — to, co zostaje z przychodu po odjęciu kosztów bezpośrednich: materiałów, surowców, usług i roboczogodzin związanych z wytworzeniem. To pierwsza liczba, która mówi cokolwiek o zarabianiu.
Koszty stałe — wszystko, co płacisz niezależnie od tego, ile sprzedasz: czynsz, leasingi, administracja, marketing, pensje biura. Po ich odjęciu zostaje zysk operacyjny (EBIT).
Zysk netto — to, co faktycznie zostaje na samym końcu, po odsetkach od kredytów i po podatku.
Większość właścicieli zatrzymuje się na pierwszej warstwie. Prawdziwa odpowiedź jest na czwartej.
Warto tu rozdzielić dwa pojęcia, które w rozmowach zlewają się w jedno. Marża dotyczy drugiej warstwy — mówi, ile zostaje po kosztach bezpośrednich, zanim dojdą koszty stałe. Rentowność netto to czwarta warstwa: zysk netto podzielony przez przychód. Firma może mieć zdrową marżę 35% i rentowność netto 3%, bo całą różnicę zjadły koszty stałe i odsetki. Kiedy ktoś mówi „mamy dobrą marżę”, zwykle mówi prawdę — i zwykle nie odpowiada tym na pytanie, ile firma zarabia.
Dlatego obie liczby warto mieć obok siebie. Marża pokazuje, czy dobrze wyceniasz i kupujesz. Rentowność netto pokazuje, czy cała konstrukcja firmy się spina.
Przykład: firma z przychodem 20 milionów
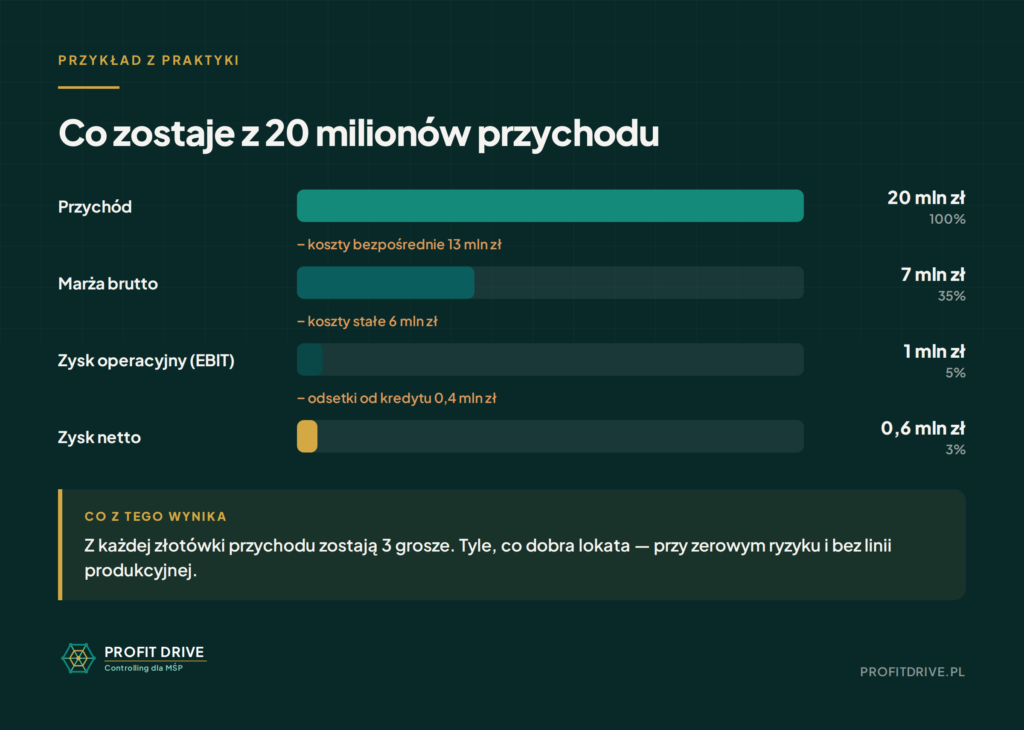
Teoria brzmi rozsądnie, dopóki nie zobaczysz liczb. Weźmy firmę produkcyjną, która z zewnątrz wygląda na solidny, duży biznes.
- Przychód: 20 mln zł
- Koszty materiałów i produkcji bezpośredniej: 13 mln zł (65% przychodu)
- Marża brutto: 7 mln zł (35%)
- Koszty stałe — administracja, czynsz, leasingi, marketing, pensje biura: 6 mln zł
- Zysk operacyjny (EBIT): 1 mln zł — 5% przychodu
- Raty i odsetki od kredytu na nową linię produkcyjną: 400 tys. zł
- Realny zysk netto: 600 tys. zł — 3% przychodu
Właściciel patrzy na 20 milionów i widzi dużą, zdrową firmę. I ma rację co do rozmiaru. Ale rentowność netto na poziomie 3% oznacza, że z każdej złotówki przychodu zostaje mu trzy grosze.
Trzy procent to mniej więcej tyle, ile dałaby dobra lokata bankowa — przy zerowym ryzyku, bez linii produkcyjnej, bez pracowników i bez kredytu.
To nie znaczy, że taka firma jest do zamknięcia. Znaczy, że rozmiar firmy i jej kondycja finansowa to dwie różne rzeczy — i że przy 3% marży netto każdy wzrost kosztów materiału o kilka procent zjada cały wynik.
Nie wiesz, ile realnie zostaje w Twojej firmie? Umów bezpłatną konsultację 30 minut — przejdziemy przez Twoje liczby i policzymy to razem, warstwa po warstwie. Umów konsultację →
Dlaczego firma może nie zarabiać tyle, ile myślisz
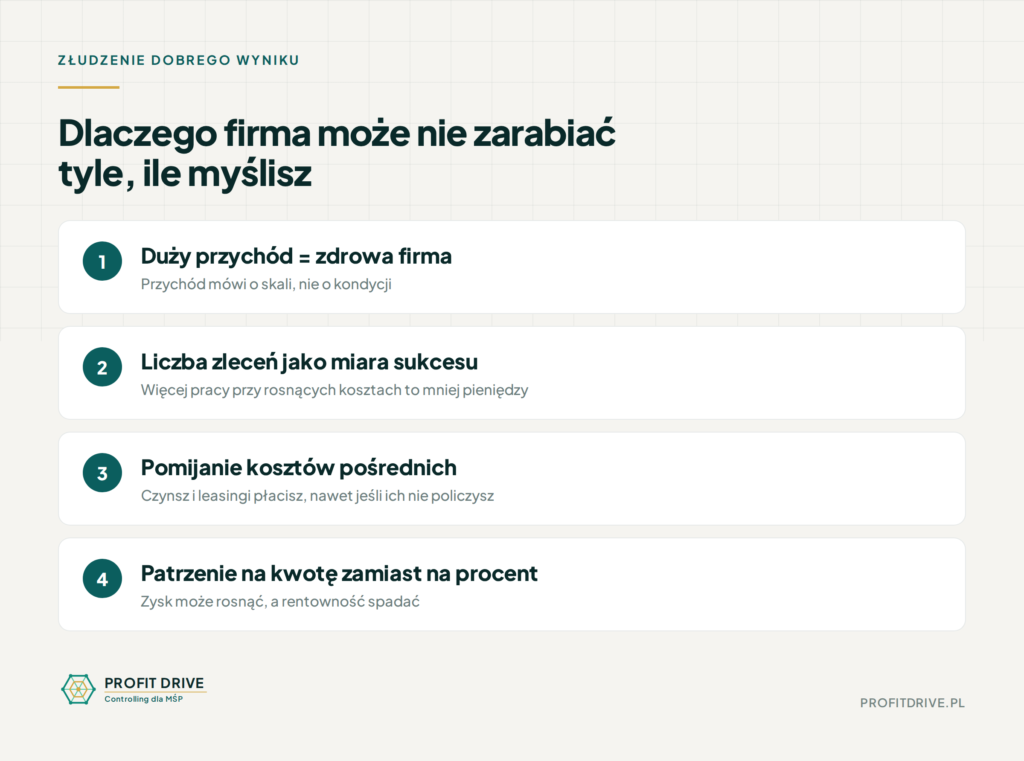
Cztery błędy, które prowadzą do złudnego poczucia, że firma dobrze zarabia:
1. Utożsamianie dużego przychodu z dobrą kondycją. Przychód mówi o skali, nie o zdrowiu. Firma z przychodem 20 mln i marżą netto 3% zarabia mniej niż firma z przychodem 5 mln i marżą 15%.
2. Traktowanie liczby zleceń jako miary sukcesu. Więcej zleceń przy niezmienionej cenie i rosnących kosztach to więcej pracy za mniej pieniędzy.
3. Nieliczenie kosztów pośrednich jako realnego obciążenia. Administracja, czynsz i leasingi nie znikają dlatego, że nie pojawiają się w kalkulacji zlecenia. Płacisz je co miesiąc, niezależnie od tego, czy je policzysz.
4. Patrzenie na kwotę zysku zamiast na procent. To najbardziej podstępny z całej czwórki — i dlatego zasługuje na osobny przykład.
Kiedy przychód rośnie szybciej niż zysk
Ta sama firma, dwa kolejne lata:
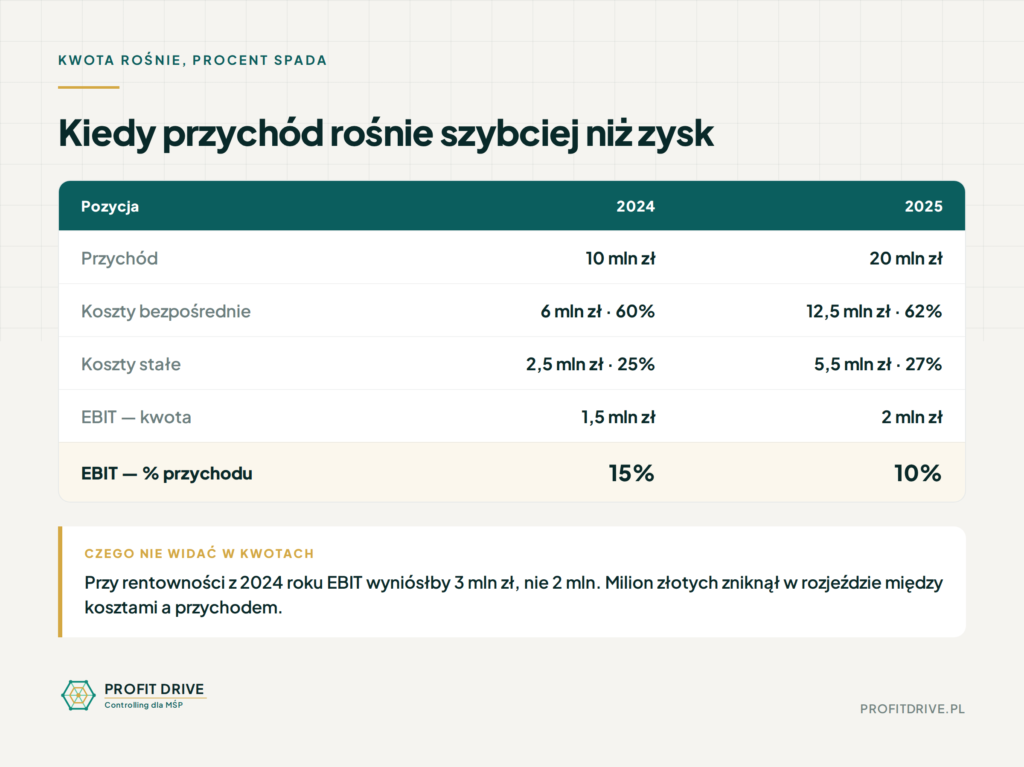
2024: przychód 10 mln zł. Koszty bezpośrednie 6 mln (60%). Koszty stałe 2,5 mln (25%). EBIT: 1,5 mln zł — 15% przychodu.
2025: przychód 20 mln zł. Koszty bezpośrednie 12,5 mln (62%). Koszty stałe 5,5 mln (27%). EBIT: 2 mln zł — 10% przychodu.
Na pierwszy rzut oka: rewelacja. Przychód podwojony, zysk wyższy o pół miliona. Właściciel ma prawo być zadowolony.
Ale procenty mówią coś innego. Rentowność operacyjna spadła z 15% na 10%. Firma podwoiła skalę, żeby zarobić o jedną trzecią więcej — i po drodze zgubiła jedną trzecią swojej efektywności.
Gdyby utrzymała rentowność z 2024 roku, EBIT przy 20 milionach przychodu wyniósłby 3 miliony, a nie 2. Milion złotych zniknął w rozjeździe między kosztami a przychodem: materiały urosły z 60% na 62%, koszty stałe z 25% na 27%.
To jest właśnie ta sytuacja, w której kwota rośnie i wszystko wygląda dobrze, a firma po cichu robi się mniej opłacalna. Zauważysz to tylko wtedy, gdy patrzysz na procenty i porównujesz je rok do roku.
Trzy rzeczy, które możesz policzyć dziś
Bez żadnych narzędzi poza kartką i kalkulatorem:
Policz swój realny zysk netto za ostatni pełny miesiąc albo kwartał. Nie przychód — to, co zostaje na czwartej warstwie, po wszystkich kosztach, odsetkach i podatku.
Przelicz to na procent i porównaj z tym samym okresem rok wcześniej. Nie kwotę, procent. Spadający procent to sygnał, nawet jeśli kwota rośnie.
Zadaj sobie jedno pytanie: czy mój przychód rośnie szybciej niż mój zysk? Jeśli tak, coś po drodze zjada różnicę. Warto wiedzieć co, zanim urośnie.
Podsumowanie
Trzy rzeczy warte zapamiętania:
Duży przychód i dużo pracy to nie to samo co dobra rentowność.
Prawdziwa odpowiedź na pytanie „ile zarabiamy” jest w zysku netto, nie w przychodzie.
Procent marży w czasie mówi więcej niż kwota zysku w pojedynczym roku.
Policzenie tego nie wymaga systemu ani działu analiz. Wymaga jednej godziny i decyzji, żeby zejść o trzy warstwy niżej, niż się zwykle schodzi.
Chcesz wiedzieć, gdzie w Twojej firmie ucieka rentowność?
Zajmuję się wdrażaniem controllingu finansowego w firmach MŚP — bez zatrudniania etatowego CFO. Zaczynamy od bezpłatnej konsultacji 30 minut, na której przechodzimy przez Twoje liczby i ustalamy, co warto mierzyć w pierwszej kolejności.